
Kostenrahmen
Die erste Kostenermittlung auf Grundlage des Bedarfs, noch vor der Planung
Thema: Planung, HOAI & Kosten · Redaktion: Bräuer Architekten
1. Kurzdefinition
nach obenDer Kostenrahmen ist die erste Stufe der Kostenermittlung nach DIN 276. Er wird ganz am Anfang eines Projekts aufgestellt, noch bevor es eine Planung gibt, und beruht allein auf dem Bedarf des Bauherrn. Er zeigt, in welcher Größenordnung sich die Kosten bewegen werden, und ist Grundlage für die Entscheidung, ob und in welchem Umfang ein Bauvorhaben weiterverfolgt wird.
2. Das Wichtigste auf einen Blick
nach oben- Der Kostenrahmen gehört zur Bedarfsplanung und zur Grundlagenermittlung (Leistungsphase 1).
- Grundlage sind Raumprogramm, Flächenbedarf, Standard und Angaben zum Standort, nicht Zeichnungen.
- DIN 276 verlangt mindestens die Gesamtkosten, wobei die Bauwerkskosten gesondert auszuweisen sind.
- Er dient zur Festlegung der Kostenvorgabe, also des Budgets für die weitere Planung.
- Er wird durch die Kostenschätzung der Vorplanung abgelöst.
3. Einordnung in die Stufen der Kostenermittlung
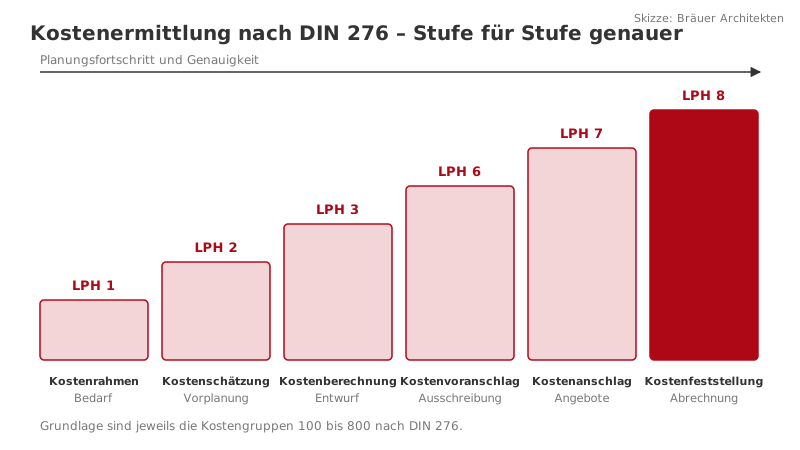
nach oben| Stufe | Planungsstand | Gliederungstiefe |
|---|---|---|
| Kostenrahmen | Bedarfsplanung, Leistungsphase 1 | Gesamtkosten, Bauwerkskosten gesondert |
| Kostenschätzung | Vorplanung, Leistungsphase 2 | 2. Ebene |
| Kostenberechnung | Entwurfsplanung, Leistungsphase 3 | 3. Ebene |
| Kostenvoranschlag | Leistungsphasen 5 und 6 | 3. Ebene, nach Vergabeeinheiten |
| Kostenanschlag | Leistungsphase 7 | 3. Ebene, nach Vergabeeinheiten |
| Kostenfeststellung | Leistungsphase 8 | 3. Ebene |
Der Kostenrahmen ist damit die einzige Kostenermittlung, die ohne Planung auskommt. Er beantwortet nicht die Frage, was ein bestimmter Entwurf kostet, sondern was ein Gebäude mit dem gewünschten Programm üblicherweise kostet.
4. Grundlagen und Inhalt
nach obenNach DIN 276 stützt sich der Kostenrahmen insbesondere auf:
- quantitative Bedarfsangaben, etwa ein Raumprogramm mit Nutzflächen, die Zahl der Wohnungen oder Arbeitsplätze,
- qualitative Bedarfsangaben, etwa zum Standard, zur Ausstattung und zu energetischen Zielen,
- Angaben zum Standort und zum Grundstück,
- bei Bestandsgebäuden Angaben zum Zustand der vorhandenen Bausubstanz.
Die Bedarfsplanung nach DIN 18205 liefert diese Angaben in strukturierter Form. Je klarer der Bedarf beschrieben ist, desto belastbarer wird der Kostenrahmen.
Wie jede Kostenermittlung muss auch der Kostenrahmen den Kostenstand und die Angabe zur Umsatzsteuer enthalten. Erkennbare Risiken, etwa ein unbekannter Baugrund oder Altlasten, sollten benannt werden.
5. Methoden der Ermittlung
nach obenDa noch keine Zeichnungen vorliegen, arbeitet der Kostenrahmen mit Kennwerten je Bezugseinheit. Typisch sind:
| Bezugseinheit | Beispiel |
|---|---|
| Nutzfläche oder Wohnfläche | Euro je m² Wohnfläche im Mehrfamilienhaus |
| Brutto-Grundfläche nach DIN 277 | Euro je m² BGF für Bauwerkskosten |
| Brutto-Rauminhalt | Euro je m³ BRI bei Hallen und Sonderbauten |
| Nutzungseinheit | Euro je Wohnung, Arbeitsplatz oder Kitaplatz |
Die Kennwerte stammen aus abgerechneten eigenen Projekten oder aus Baukostendatenbanken wie dem BKI. Sie werden mit Regionalfaktoren und Baupreisindizes auf Ort und Zeitpunkt angepasst. Fehlt ein Raumprogramm, lässt sich die benötigte Brutto-Grundfläche über Erfahrungswerte für das Verhältnis von Nutzfläche zu Brutto-Grundfläche abschätzen, zum Beispiel nach DIN 277.
6. Kostenvorgabe und Budget
nach obenEine wichtige Aufgabe des Kostenrahmens ist die Festlegung der Kostenvorgabe. DIN 276 unterscheidet dabei zwei Wege: Die Kostenvorgabe kann als Obergrenze festgelegt werden, die nicht überschritten werden darf, oder als Zielgröße, an der sich die Planung orientiert.
Wird zwischen Bauherr und Architekt eine Baukostenobergrenze vereinbart, ist der Kostenrahmen oft die Grundlage dafür. Umso wichtiger ist es, dass er realistisch aufgestellt wird. Ein zu knapper Kostenrahmen führt später zu Umplanungen, Standardabsenkungen oder Nachfinanzierungen.
7. Kostenrahmen, HOAI und BGB
nach obenIn der HOAI ist der Kostenrahmen bei der Objektplanung für Gebäude nicht als Grundleistung der Leistungsphase 1 genannt. Er wird deshalb häufig im Rahmen der Bedarfsplanung oder als gesonderte Leistung vereinbart.
Nach § 650p Abs. 2 BGB erstellt der Architekt zu Beginn eine Planungsgrundlage mit einer Kosteneinschätzung, wenn die wesentlichen Planungs- und Überwachungsziele noch nicht feststehen. Diese Kosteneinschätzung erfüllt eine ähnliche Funktion wie der Kostenrahmen. Nach ihrer Vorlage kann der Bauherr den Vertrag nach § 650r BGB innerhalb von zwei Wochen kündigen.
8. Bedeutung für Bauherren und Eigentümer
nach obenDer Kostenrahmen ist die Grundlage für die wichtigste Entscheidung im Projekt: ob gebaut wird und in welchem Umfang. Er hilft, ein Grundstück vor dem Kauf zu bewerten, eine Finanzierung vorzubereiten und Fördermöglichkeiten zu prüfen.
Bräuer Architekten stellt den Kostenrahmen auf Grundlage eines gemeinsam erarbeiteten Raumprogramms auf. Bei Bestandsgebäuden schafft ein frühes 3D-Aufmaß Klarheit über Flächen und Zustand, damit der Kostenrahmen nicht auf Annahmen beruht.
9. Häufige Fehler
nach oben- Nur die Bauwerkskosten werden betrachtet, Grundstück, Außenanlagen und Baunebenkosten fehlen.
- Der Bedarf ist nicht klar definiert, sodass der Kostenrahmen auf einer anderen Gebäudegröße beruht als die spätere Planung.
- Kennwerte für Neubauten werden ungeprüft auf Sanierungen übertragen.
- Preissteigerungen bis zum geplanten Baubeginn werden nicht berücksichtigt.
- Der Kostenrahmen wird als verbindliches Budget missverstanden, obwohl er nur eine Größenordnung beschreibt.
Leistung von Bräuer Architekten: Planung für Ihr Bauvorhaben anfragen →
10. Verwandte Fachbegriffe
nach oben- Kostenschätzung – Die Kostenschätzung ist die zweite Stufe der Kostenermittlung nach DIN 276.
- Kostenaufstellung – Eine Kostenaufstellung ist eine geordnete Übersicht über die Kosten eines Bauvorhabens.
- Bedarfsplanung – Die Bedarfsplanung klärt, welche Anforderungen ein Bauprojekt erfüllen muss, bevor konkrete Lösungen entworfen werden.
- DIN 276 – Die DIN 276 ist die deutsche Norm für die Ermittlung und Gliederung von Kosten im Bauwesen.
- Baukosten – Baukosten umfassen die finanziellen Aufwendungen, die mit der Vorbereitung, Planung und Realisierung eines Bauvorhabens verbunden sind.
11. Häufig gestellte Fragen
nach obenWie genau ist ein Kostenrahmen?
Weil noch keine Planung vorliegt, ist die Unsicherheit groß. In der Fachliteratur werden oft Abweichungen von 30 Prozent und mehr als möglich angesehen.
Wann wird der Kostenrahmen aufgestellt?
Zu Beginn des Projekts, im Zuge der Bedarfsplanung und Grundlagenermittlung, noch vor der Vorplanung.
Was ist der Unterschied zur Kostenschätzung?
Der Kostenrahmen beruht nur auf dem Bedarf. Die Kostenschätzung beruht auf einer Vorplanung und gliedert bis zur 2. Ebene der Kostengruppen.
Braucht man für einen Kostenrahmen schon einen Architekten?
Für eine belastbare Aussage ist Erfahrung mit Kennwerten und Projekten vergleichbarer Art nötig. Gerade bei Umbau und Sanierung lohnt sich die frühe Einbindung eines Architekten.
Stand: Oktober 2026. Dieser Beitrag gibt einen allgemeinen Überblick und ersetzt keine Prüfung im Einzelfall.