
Kostenfeststellung
Die Dokumentation der tatsächlichen Kosten nach Abschluss der Bauausführung
Thema: Planung, HOAI & Kosten · Redaktion: Bräuer Architekten
1. Kurzdefinition
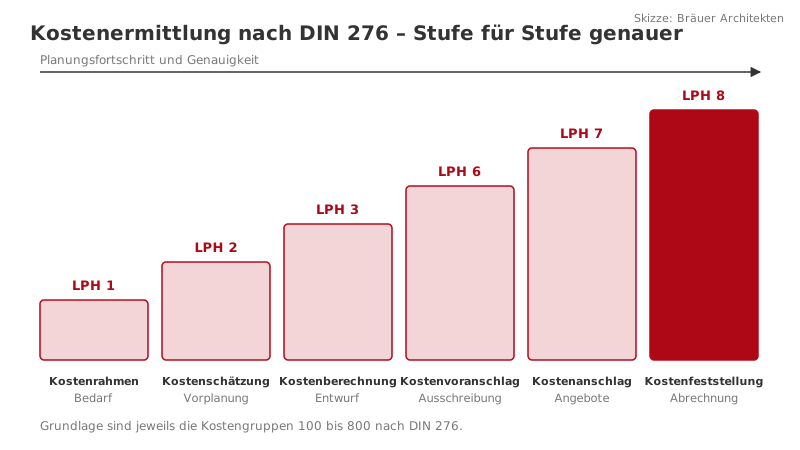
nach obenDie Kostenfeststellung ist die letzte Stufe der Kostenermittlung nach DIN 276. Sie dokumentiert nach Abschluss der Bauausführung die tatsächlich entstandenen Kosten eines Bauvorhabens. Grundlage sind geprüfte Schlussrechnungen und weitere Abrechnungsbelege.
2. Das Wichtigste auf einen Blick
nach oben- Die Kostenfeststellung ist Grundleistung der HOAI-Leistungsphase 8 (Objektüberwachung).
- Sie gliedert mindestens bis zur 3. Ebene der Kostengruppen oder nach der Struktur des Kostenanschlags.
- Grundlage sind geprüfte Schlussrechnungen, Nachweise über Eigenleistungen und Abrechnungszeichnungen.
- Sie ist wichtig für Förderung, Steuer, Versicherung und Wertermittlung.
- Mit ihr lassen sich Kostenkennwerte für künftige Projekte gewinnen.
3. Grundlagen und Inhalt
nach obenNach DIN 276 stützt sich die Kostenfeststellung auf:
- geprüfte Abrechnungsbelege, insbesondere Schlussrechnungen der ausführenden Firmen,
- Nachweise über Eigenleistungen und unentgeltlich eingebrachte Güter und Leistungen,
- Planungsunterlagen wie Abrechnungszeichnungen,
- Erläuterungen zu Besonderheiten und Abweichungen.
Erfasst werden alle Kostengruppen von 100 bis 800, also Grundstück, vorbereitende Maßnahmen, Bauwerk, technische Anlagen, Außenanlagen, Ausstattung, Baunebenkosten und, falls einbezogen, Finanzierung. Wie in den früheren Stufen sind der Kostenstand und die Angabe zur Umsatzsteuer anzugeben.
4. Ablauf in der Praxis
nach obenDie Kostenfeststellung beginnt mit der Rechnungsprüfung. Der Architekt prüft jede Schlussrechnung auf sachliche und rechnerische Richtigkeit, vergleicht sie mit Aufmaß, Vertrag und Nachträgen und gibt sie zur Zahlung frei. Einbehalte, Skonti und Sicherheitsleistungen werden dokumentiert.
Anschließend werden alle Beträge den Kostengruppen und Vergabeeinheiten zugeordnet. Der Vergleich mit dem Kostenanschlag und der Kostenberechnung zeigt, wo und warum Abweichungen entstanden sind, etwa durch Nachträge, Mengenänderungen oder Wünsche des Bauherrn.
| Arbeitsschritt | Ergebnis |
|---|---|
| Prüfen der Schlussrechnungen | geprüfte und freigegebene Beträge |
| Zuordnen zu Kostengruppen | Gliederung nach DIN 276 |
| Erfassen weiterer Kosten | Gebühren, Gutachten, Honorare, Eigenleistungen |
| Vergleich mit Kostenanschlag | erläuterte Abweichungen |
| Auswerten | Kennwerte je m² und je Bauteil |
5. Wozu die Kostenfeststellung gebraucht wird
nach obenDie Kostenfeststellung ist weit mehr als eine Abschlussformalie. Sie wird an vielen Stellen benötigt:
- Fördermittel: Für den Verwendungsnachweis bei öffentlichen Zuwendungen und vielen KfW-Programmen müssen die tatsächlichen Kosten belegt werden, oft getrennt nach zuwendungsfähigen Kosten.
- Steuer: Herstellungskosten bilden die Grundlage für Abschreibungen. Bei der Denkmal-AfA ist eine nachvollziehbare Zuordnung der Kosten entscheidend.
- Versicherung und Wert: Gebäudeversicherung und Verkehrswert nehmen auf die Herstellungskosten Bezug.
- Wohnungseigentum: Bei Neubau oder Sanierung durch eine Gemeinschaft dient sie der Abrechnung gegenüber den Eigentümern.
- Kennwerte: Sie liefert Vergleichswerte für die Kostenschätzung künftiger Projekte.
6. Kostenkennwerte für künftige Projekte
nach obenEine sauber gegliederte Kostenfeststellung ist die beste Quelle für eigene Kostenkennwerte. Teilt man die Kosten einer Kostengruppe durch die zugehörige Bezugseinheit, ergeben sich Werte wie Euro je Quadratmeter Brutto-Grundfläche nach DIN 277, Euro je Quadratmeter Fassade oder Euro je Quadratmeter Dachfläche.
Solche Werte aus realen Projekten der eigenen Region sind oft aussagekräftiger als bundesweite Durchschnittswerte. Sie verbessern die Genauigkeit künftiger Kostenschätzungen und Kostenberechnungen erheblich. Wichtig ist dabei, den Kostenstand und die Besonderheiten des Projekts festzuhalten, etwa schwierigen Baugrund oder einen hohen Ausstattungsstandard.
7. Kostenfeststellung bei Umbau und Sanierung
nach obenBei Bestandsmaßnahmen sollte die Kostenfeststellung zwischen Abbruch, Instandsetzung, Modernisierung und Neubauanteilen unterscheiden. Diese Trennung ist für steuerliche Zwecke oft entscheidend, weil Erhaltungsaufwand und Herstellungskosten unterschiedlich behandelt werden. Auch Förderprogramme verlangen häufig eine Zuordnung zu einzelnen Maßnahmen, etwa zur Dämmung der Gebäudehülle oder zum Heizungstausch.
8. Bedeutung für Bauherren und Eigentümer
nach obenMit der Kostenfeststellung wissen Bauherren genau, was ihr Gebäude gekostet hat und wofür das Geld ausgegeben wurde. Das schafft Klarheit gegenüber Bank, Finanzamt und Fördergebern und ist eine wertvolle Grundlage für spätere Umbauten oder einen Verkauf.
Bräuer Architekten erstellt die Kostenfeststellung nach DIN 276 und stellt sie zusammen mit der Objektdokumentation zur Verfügung. Ergänzt um ein As-Built-Modell entsteht so eine vollständige Grundlage für Betrieb und Bewirtschaftung.
9. Häufige Fehler
nach oben- Die Kostenfeststellung wird erst Monate nach Bauende erstellt, Belege fehlen dann oft.
- Eigenleistungen und direkt vom Bauherrn bezahlte Rechnungen werden nicht erfasst.
- Gebühren, Gutachten und Honorare der Kostengruppe 700 fehlen.
- Abweichungen zum Kostenanschlag werden nicht begründet.
- Förderfähige und nicht förderfähige Kosten werden nicht getrennt ausgewiesen.
Leistung von Bräuer Architekten: Planung für Ihr Bauvorhaben anfragen →
10. Verwandte Fachbegriffe
nach oben- Kostenanschlag – Der Kostenanschlag ist die fünfte Stufe der Kostenermittlung nach DIN 276.
- Kostenaufstellung – Eine Kostenaufstellung ist eine geordnete Übersicht über die Kosten eines Bauvorhabens.
- Objektüberwachung – Die Objektüberwachung begleitet die Ausführung eines Bauvorhabens auf der Baustelle.
- DIN 276 – Die DIN 276 ist die deutsche Norm für die Ermittlung und Gliederung von Kosten im Bauwesen.
- Zuwendungsfähige Kosten – Zuwendungsfähige Kosten beziehungsweise Ausgaben sind diejenigen Projektaufwendungen, die nach Förderprogramm, Richtlinie und Bewilligungsbescheid bei der Bemessung …
11. Häufig gestellte Fragen
nach obenWann wird die Kostenfeststellung erstellt?
Nach Abschluss der Bauausführung, sobald alle Schlussrechnungen geprüft sind. Sie gehört zur Leistungsphase 8.
Ist die Kostenfeststellung Pflicht?
Sie ist Grundleistung der HOAI, wenn die Leistungsphase 8 beauftragt ist. Für Fördermittel ist ein Kostennachweis in vergleichbarer Form fast immer vorgeschrieben.
Wie lange sollte man die Kostenfeststellung aufbewahren?
Mindestens so lange, wie steuerliche Abschreibungen laufen oder Gewährleistungsansprüche bestehen. Bei Immobilien ist eine dauerhafte Aufbewahrung sinnvoll.
Was passiert, wenn noch Rechnungen offen sind?
Dann wird die Kostenfeststellung vorläufig erstellt und nach Eingang der letzten Schlussrechnungen fortgeschrieben.
Wer erstellt die Kostenfeststellung?
Der mit der Objektüberwachung beauftragte Architekt. Ohne Architekt muss der Bauherr die Kosten selbst zusammenstellen.
Was enthält die Kostenfeststellung bei Fördermitteln?
Neben der Gliederung nach DIN 276 meist eine Belegliste mit Rechnungsnummer, Datum, Betrag und Zahlungsnachweis. Die genauen Anforderungen nennt der Zuwendungsbescheid.
Werden Nachträge in der Kostenfeststellung gesondert ausgewiesen?
Das ist sinnvoll. Ein gesonderter Ausweis von Nachträgen und Mehrmengen zeigt, wo die Abweichungen zum Kostenanschlag entstanden sind, und hilft bei der Planung künftiger Projekte.
Stand: Oktober 2026. Dieser Beitrag gibt einen allgemeinen Überblick und ersetzt keine Prüfung im Einzelfall.